Vintage reselling en belasting in Nederland: KVK, btw en inkomstenbelasting uitgelegd
Zodra je kleding inkoopt om die met winst door te verkopen, ziet de Belastingdienst dat als een bron van inkomen, en daarvoor geldt geen minimumbedrag. Wie een baal koopt, moet daarnaast bij drie…
Door Patrick Libanon — oprichter Excellent Vintage · Bovenkarspel, sinds 2012
Zodra je kleding inkoopt om die met winst door te verkopen, ziet de Belastingdienst dat als een bron van inkomen, en daarvoor geldt geen minimumbedrag. Wie een baal koopt, moet daarnaast bij drie loketten langs die elk een eigen definitie van ondernemer hanteren: KVK, de btw en de inkomstenbelasting.
Ik zit sinds 2012 met Excellent Vintage in Bovenkarspel, en er komt geen week voorbij zonder dat iemand op de balenvloer de vraag stelt die eigenlijk nooit over kleding gaat. Moet ik hiervoor ingeschreven staan? Wat doe ik met de btw op de factuur? Betaal ik belasting over wat ik op Vinted verdien, en vanaf wanneer? Ik ben geen boekhouder en ik ga hier geen boekhouder spelen. Wat ik wel kan, is uitleggen wat de officiële bronnen letterlijk zeggen, en wat dat betekent op de dag dat je een partij tweedehands kleding balen afrekent. Elke regel hieronder komt van de Belastingdienst, van KVK of van het overheidsplein voor ondernemers, en waar ik zelf een conclusie trek, zeg ik dat erbij.
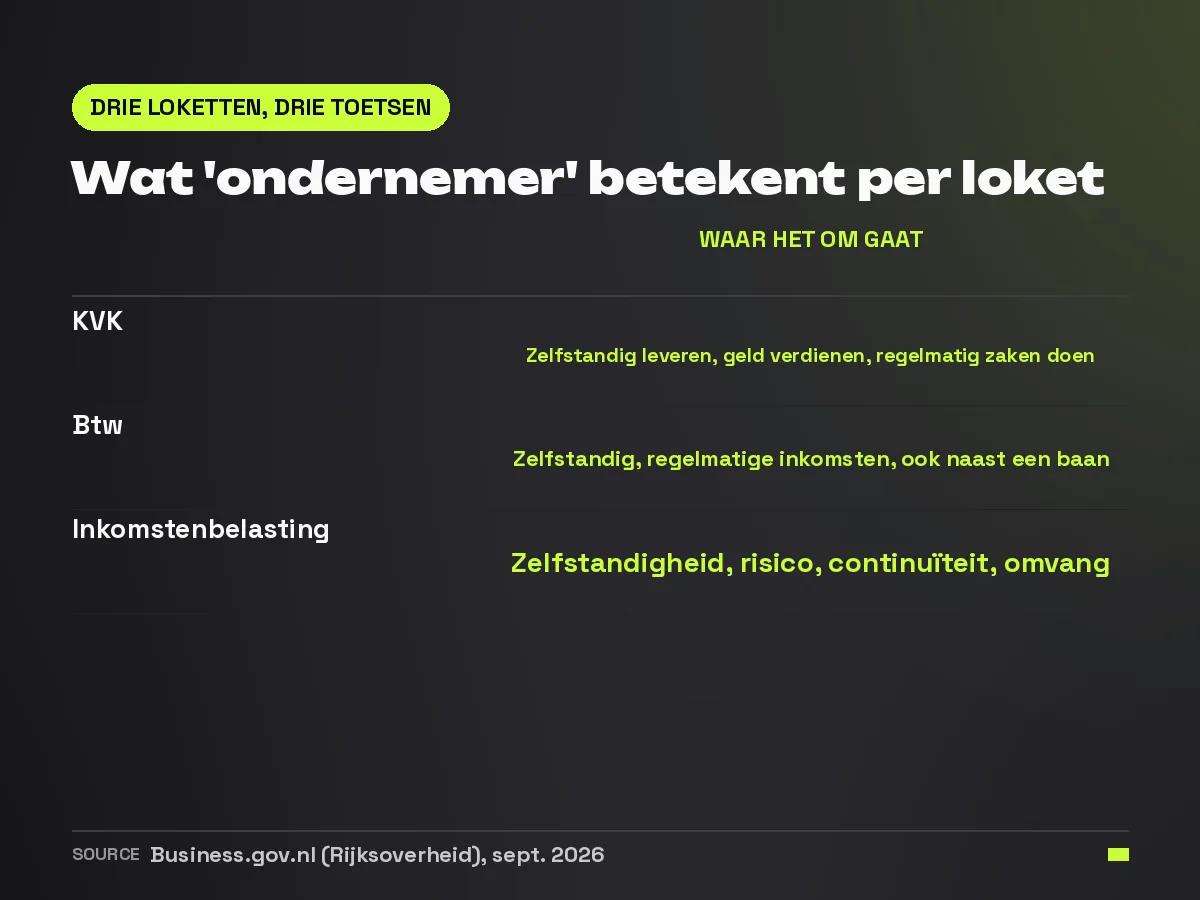
Het misverstand dat ik het vaakst tegenkom, is dat ondernemer zijn één ding is: je schrijft je in, en dan ben je het. Zo werkt het niet. De overheid zegt het zelf, op de Engelstalige ondernemerspagina van de rijksoverheid: de eisen om als ondernemer gezien te worden verschillen voor het Handelsregister, voor de btw en voor de inkomstenbelasting, en KVK en de Belastingdienst hanteren daarbij verschillende regels. Drie loketten, drie toetsen, en een baal zet ze niet alle drie tegelijk aan.
Wanneer is Vinted-verkoop geen hobby meer volgens de Belastingdienst?
De Belastingdienst heeft hier een eigen pagina over, en die is verrassend concreet. Verkoop je hobbymatig of in de privésfeer, dan hoef je over die inkomsten meestal geen inkomstenbelasting te betalen. De voorbeelden die de dienst zelf geeft, zijn de kleding van jou of je gezinsleden via Vinted, oude meubels bij een verhuizing, een stapel oude stripboeken. Dat is opruimen, geen handel.
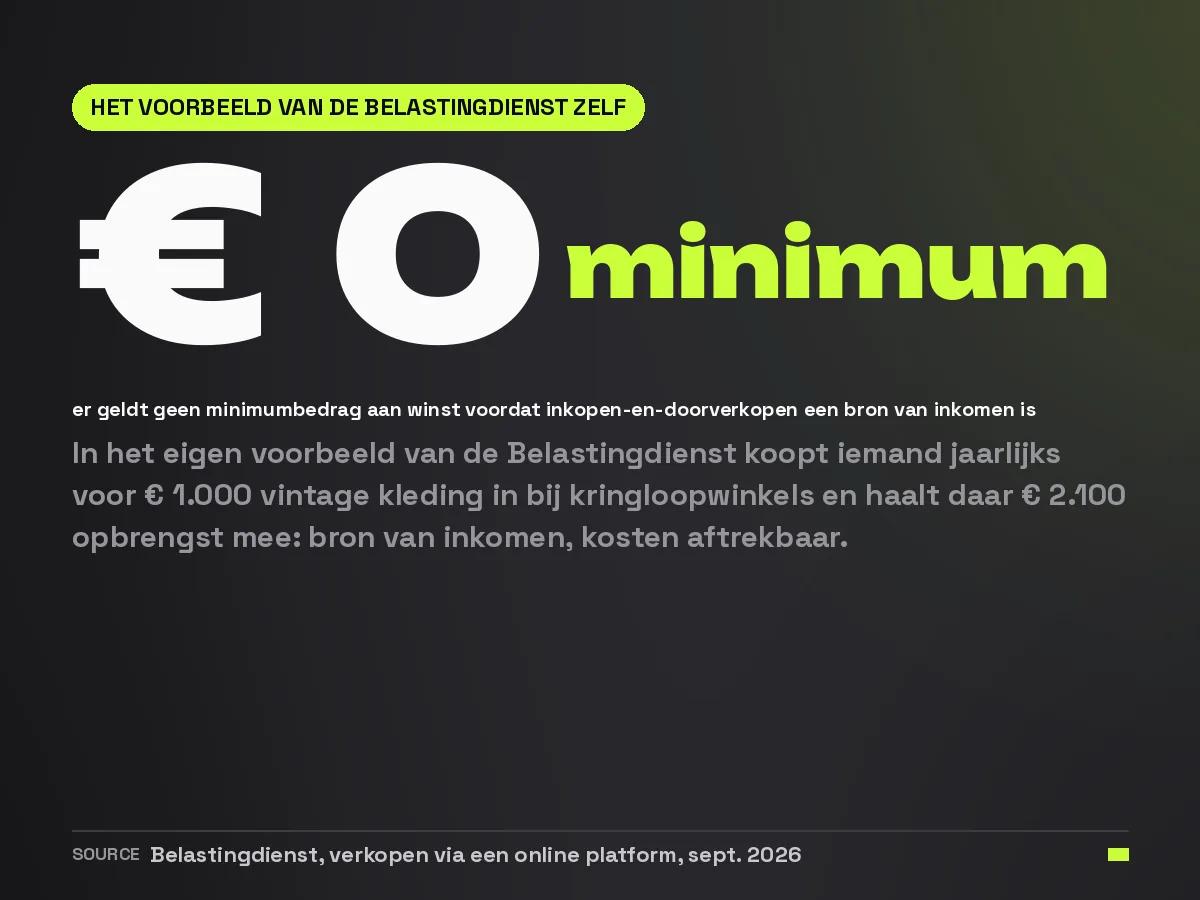
De grens ligt niet bij een bedrag maar bij een handeling. Letterlijk staat er: als u spullen inkoopt en verkoopt en daarmee winst maakt, dan worden uw activiteiten gezien als bron van inkomen, en over de winst moet u belasting betalen. En dan de zin die het meeste verandert voor iedereen die ooit een baal heeft gekocht: hierbij geldt geen minimumbedrag aan winst.
Wat me opvalt aan die pagina, is dat de Belastingdienst precies onze wereld als voorbeeld neemt. Voorbeeld twee gaat over iemand die op een tweedehandskledingsite ziet dat er veel vraag is naar vintage, wekelijks kringloopwinkels afgaat, jaarlijks voor € 1.000 inkoopt en er € 2.100 mee omzet. Dat is volgens de dienst een bron van inkomen, met de toevoeging dat kosten zoals verpakkings- en verzendkosten aftrekbaar zijn. Het tegenvoorbeeld op dezelfde pagina is babykleding die voor € 500 nieuw is gekocht en na een jaar voor € 150 wordt verkocht: geen bron van inkomen, want je hebt er minder voor teruggekregen dan je betaalde.
Leg die twee voorbeelden naast een baal en het antwoord is niet ingewikkeld. Wie bij ons twee uur op de vloer staat en een partij Ralph Lauren-overhemden afrekent, koopt in om door te verkopen. Dat is voorbeeld twee, alleen dan in één keer in plaats van wekelijks bij de kringloop. Ik zeg dat niet om iemand af te schrikken. Ik zeg het omdat de reseller die het van tevoren weet, zijn inkoop anders administreert dan de reseller die het pas hoort als de aangifte voor de deur staat.
Wanneer moet een reseller zich inschrijven bij KVK?
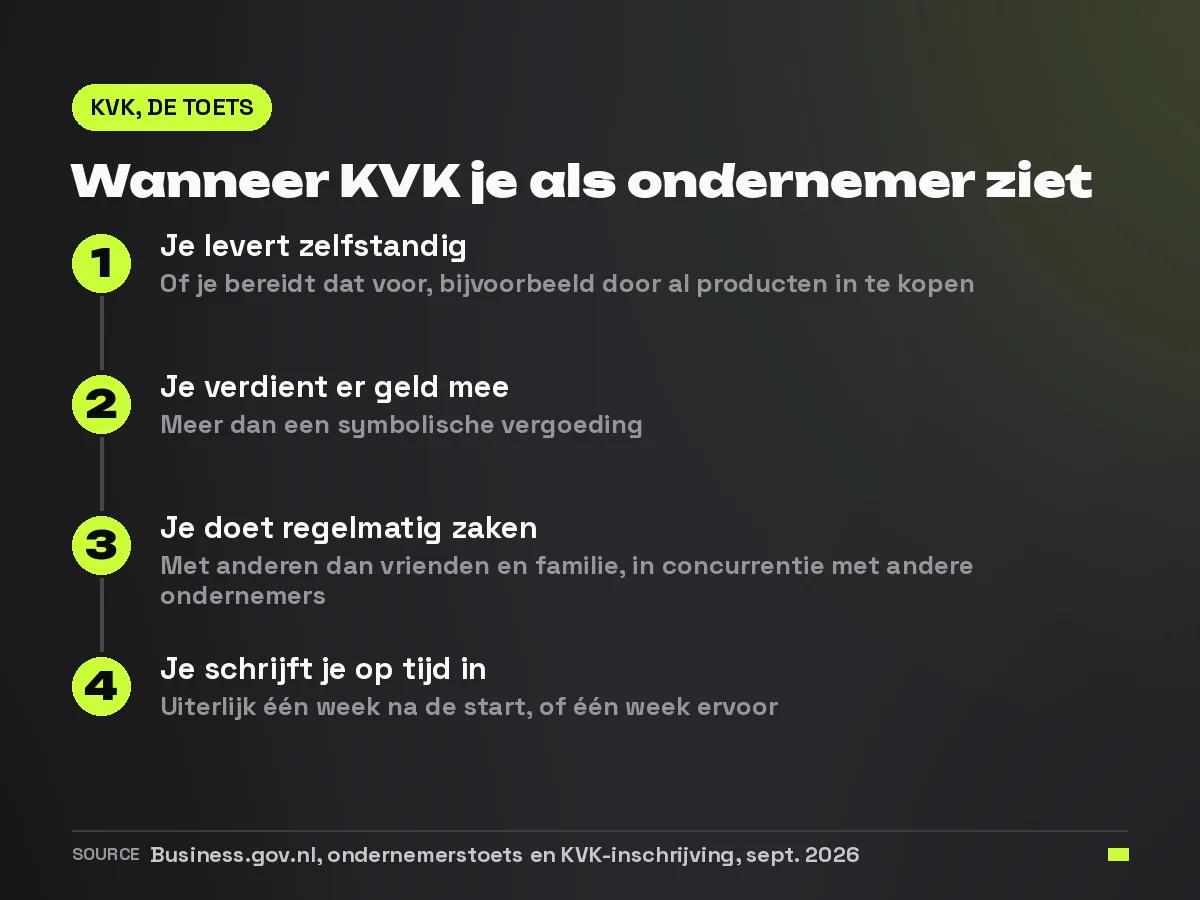
KVK hanteert drie criteria, en het eerste is voor een reseller meteen raak. Je levert zelfstandig goederen of diensten, of je bereidt dat voor, en als voorbeeld van dat voorbereiden noemt de overheid letterlijk dat je al begonnen bent met het inkopen van producten. Het tweede criterium is dat je er geld mee verdient, meer dan een symbolische vergoeding. Het derde is dat je regelmatig zaken doet met andere mensen dan vrienden en familie, en daarmee concurreert met andere ondernemers die hetzelfde aanbieden.
Twijfel je, dan zijn er vier extra vragen die ik hier niet zal opsommen omdat ze eigenlijk allemaal op hetzelfde neerkomen: steek je tijd en geld in iets dat je vaker dan één keer wilt doen, voor meer dan één klant, op je eigen voorwaarden. Wie op zaterdag een baal uitpakt, op zondag fotografeert en door de week verzendt, herkent zichzelf daarin zonder hulp.
De timing is precies vastgelegd. Je schrijft je uiterlijk één week na de start van je activiteiten in, of één week ervoor, of eerder, waarbij de inschrijving dan één week vóór je startdatum officieel wordt. Beginnen mag pas vanaf één week vóór je afspraak bij KVK. Een aparte aanmelding bij de Belastingdienst is daarna niet nodig; KVK geeft je gegevens automatisch door. Dat is het moment waarop loket één en loket twee aan elkaar worden gekoppeld zonder dat jij er iets voor doet.
Voor de balenvloer betekent dit iets praktisch. Een groothandel verkoopt aan bedrijven, en op onze factuur staat jouw bedrijfsnaam en je KvK-nummer. Wie voor het eerst bij ons komt en nog niet is ingeschreven, hoort dat dus niet van de Belastingdienst maar van mij, en liever een week te vroeg dan een week te laat. Ons eigen nummer staat op elke factuur; het jouwe hoort daar tegenover te staan.
Kom kijken voordat je iets inschrijft Je hoeft niet ingeschreven te staan om te komen kijken. Reserveer twee uur op de balenvloer in Bovenkarspel, loop de partijen langs en beslis daarna of dit het bedrijf is dat je wilt beginnen. Geen aanbetaling, kosteloos annuleren tot een dag ervoor, en ik bel je de dag vooraf. Plan een afspraak in Bovenkarspel
Is een baal een margegoed? Waarom de btw bij een groothandel anders loopt
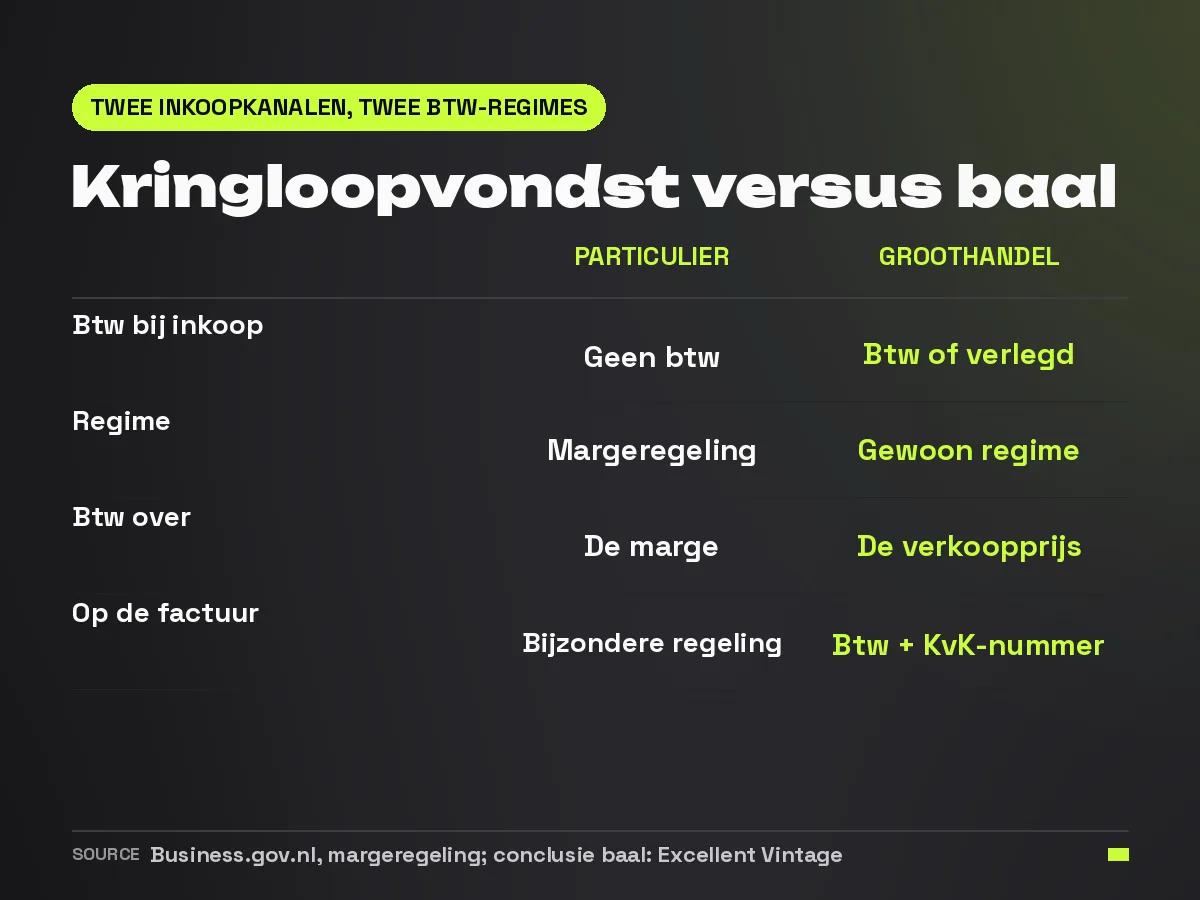
Hier zit het stuk dat vrijwel niemand voor een reseller uitlegt, terwijl het de kern is van hoe je administratie eruit gaat zien. Voor tweedehands goederen bestaat in Nederland de margeregeling. Die geldt, in de woorden van het overheidsplein, voor de meeste gebruikte goederen die je zonder btw hebt ingekocht, en goederen die je van een particulier koopt tellen altijd als gebruikt. Onder die regeling bereken je geen btw over je hele verkoopprijs maar alleen over je winstmarge, het verschil tussen verkoop en inkoop. Verkoop je met verlies, dan is de marge negatief, vul je nul in en krijg je niets terug.
Voor kleding is bovendien de globalisatiemethode verplicht: je berekent de btw over de totale marge van een aangiftetijdvak, niet per stuk. Op je factuur zet je geen btw, maar de vermelding bijzondere regeling, gebruikte goederen. Koop je voor vijfhonderd euro of meer in zonder btw, dan stel je een inkoopverklaring op. Het is een regeling die is gebouwd voor de handelaar die bij particulieren inkoopt.
En nu de zin waar het om draait, en dit is mijn conclusie uit die definitie, geen citaat. Een baal die je bij een groothandel koopt, heb je niet zonder btw van een particulier gekocht. Op onze factuur staat btw, of staat dat de btw verlegd is als je vanuit België of Duitsland inkoopt. Zo'n partij valt daarmee buiten de omschrijving van een margegoed. Voor die baal geldt het gewone regime: je trekt de btw op de inkoop af als voorbelasting en je rekent btw over de volledige verkoopprijs van elk stuk dat je doorverkoopt. De kringloopvondst en de baal lopen fiscaal in tegengestelde richting, en een reseller die beide doet, houdt ze in zijn administratie gescheiden. Dat laatste is geen advies van mij; het overheidsplein schrijft letterlijk dat margegoederen apart in de administratie moeten worden gehouden.
Overigens mag je per verkoop ook kiezen om de margeregeling niet toe te passen en gewoon btw over de verkoopprijs te rekenen, wat het overheidsplein aanraadt als je klant een ondernemer is die btw kan aftrekken. Dat is precies de reden waarom op onze facturen btw staat en al onze prijzen exclusief btw zijn: onze klanten zijn bedrijven, en een factuur met aftrekbare btw is voor een bedrijf gunstiger dan een factuur zonder.
Wat verandert de KOR voor wie balen koopt?
De kleineondernemersregeling klinkt voor een starter als een cadeau, en soms is het dat ook. Ben je gevestigd in Nederland en is je omzet niet meer dan twintigduizend euro per kalenderjaar, dan kun je meedoen. De KOR is een btw-vrijstelling: je berekent geen btw aan je klanten en je doet geen btw-aangifte. Wie voor een paar honderd euro per maand op Vinted verkoopt, ziet daar terecht het gemak van in.
Maar de Belastingdienst zet er één zin achter die voor een balenkoper alles verandert: je kunt ook geen btw terugvragen over je kosten en investeringen. De btw op je baal is dan geen voorbelasting meer die je terugkrijgt, maar een kostenpost die je gewoon betaalt. Op een kringloopvondst zonder btw maakt dat niets uit. Op een factuur van een groothandel maakt het het verschil tussen een inkoopprijs exclusief en een inkoopprijs inclusief. Ik reken dat hier bewust niet voor je uit, want het hangt af van hoeveel je inkoopt, hoeveel je verkoopt en aan wie; het is het soort som die je één keer met een boekhouder maakt en daarna weet.
Wat ik wel op de vloer zie, is het patroon. De reseller die klein begint met kringloop en zakken, kiest de KOR en heeft gelijk. De reseller die opschaalt naar balen, ontdekt dat de regeling die hem eerst hielp nu tegen hem werkt, en meldt zich af. De Belastingdienst noemt daarbij nog dat zakendoen binnen de EU onder de KOR aangepaste regels kent en soms incidenteel btw-aangifte vraagt, en dat er sinds 1 januari 2025 een EU-KOR bestaat voor wie in andere lidstaten handelt. Wie vanuit Nederland verkoopt aan Duitse of Belgische kopers, vraagt dat dus na voordat hij zich aanmeldt.
Vraag het gewoon aan Patrick Twijfel je of een baal of een zak van vijfentwintig kilo bij je omzet past, dan is dat een gesprek van vijf minuten. App me met je platform en je categorie, dan hoor je wat er die weken is binnengekomen en op welke factuur het komt te staan. Je krijgt mij zelf te spreken, in het Nederlands, Engels of Frans. App met Patrick
Btw verlegd: alleen over de grens
Op onze site en in vrijwel elk artikel op dit blog staat de zin dat B2B-klanten met een geldig KvK- en EU-btw-nummer btw verlegd inkopen. Die zin klopt, en toch levert hij op de vloer het vaakst verwarring op, omdat Nederlandse starters denken dat het ook voor hen geldt. Dat is niet zo. Btw verlegd is een intracommunautaire regeling: hij geldt voor de Belgische of Duitse reseller die bij ons inkoopt en de btw in zijn eigen land aangeeft. Voor een Nederlands bedrijf rekenen wij gewoon Nederlandse btw, en die btw trek jij vervolgens als voorbelasting af, tenzij je onder de KOR zit.
Binnen de Europese Unie zijn er geen invoerrechten tussen lidstaten, en de margeregeling werkt in de hele EU op dezelfde manier. Wat er in België, Duitsland of Denemarken verder geldt voor de inkomstenbelasting van een reseller, weet ik niet en schrijf ik dus ook niet op. Wie van daar komt, vraagt het na in zijn eigen land. Alles wat op onze factuur staat, is exclusief btw, en voor de papieren rond KvK en btw-nummers hebben we een apart adres, info@excellent-vintage.com, zodat het niet tussen de WhatsApp-berichten over balen raakt.
Winst uit onderneming of overig werk: het derde loket
Wie de eerste twee loketten heeft gehad, denkt klaar te zijn. De overheid is daar expliciet over: ben je ondernemer voor de btw, dan ben je niet automatisch ondernemer voor de inkomstenbelasting. De Belastingdienst beslist zelf of jouw inkomen winst uit onderneming is, en kijkt daarvoor naar zelfstandigheid, ondernemersrisico, continuïteit en omvang. Bepaal je zelf je prijzen en je werkindeling, draag je het financiële risico als het misgaat, steek je tijd en geld in nieuwe klanten, heb je meerdere klanten en een zekere jaaromzet.
Val je daarbuiten, dan heb je volgens diezelfde pagina meestal inkomsten uit overig werk. Je doet dan wél aangifte over de winst, je mag je kosten aftrekken, maar je hebt geen recht op de regelingen voor ondernemers, zoals de ondernemersaftrek. En, opnieuw letterlijk, je kunt dan best wel ondernemer voor de btw zijn. Voor de regelingen die er wel zijn, van ondernemersaftrek tot mkb-winstvrijstelling, geldt bovendien dat je ook aan het urencriterium moet voldoen; hoeveel uren dat zijn, staat op de pagina die ik gebruik niet, dus dat laat ik aan je boekhouder.
Het praktische gevolg voor een reseller is dat de vraag of je belasting betaalt en de vraag welke aftrek je krijgt twee verschillende vragen zijn. De eerste is bij inkopen om door te verkopen vrijwel altijd ja. De tweede hangt af van hoe serieus je het bedrijf runt, en dat is precies waar de baal weer terugkomt: wie regelmatig inkoopt, meerdere platforms bedient en zijn eigen voorraad draagt, ziet zijn ondernemersrisico en zijn continuïteit vanzelf groeien.
Wat DAC7 hieraan toevoegt, in één alinea
Over DAC7 is op dit blog al meer geschreven en er komt nog meer, dus ik houd het kort. Platforms zoals Vinted zijn verplicht om gegevens van hun verkopers aan de Belastingdienst door te geven zodra iemand in een kalenderjaar dertig keer of meer verkoopt, of voor meer dan tweeduizend euro. De Belastingdienst schrijft daar zelf bij dat dit niet meteen betekent dat je belasting moet betalen, ook niet boven die drempels. Dat klopt in beide richtingen: de melding is geen aanslag, en het uitblijven van een melding is geen vrijstelling. Of je belasting betaalt, wordt bepaald door de vraag uit het eerste hoofdstuk, inkopen om door te verkopen, en niet door de teller van het platform.
Wat ik op de balenvloer meemaak
Ik verwerk hier vijftien tot twintig ton kleding per maand, en het overgrote deel daarvan gaat naar bedrijven die dit allemaal al lang op orde hebben. Het is de starter die me interesseert, omdat ik de fout van tevoren zie aankomen. Iemand komt met een vriend, wil één baal proberen, en vraagt of het ook zonder KvK kan omdat het maar een test is. Mijn antwoord is dan altijd hetzelfde: kom eerst kijken, dat kost je niets en vraagt geen inschrijving, en beslis daarna. Twee uur op de vloer vertelt je meer over of dit je bedrijf wordt dan welke pagina dan ook.
Wat ik ook zie, is dat de reseller die zijn administratie vanaf de eerste baal goed inricht, later de snelste groeier is. Niet omdat de Belastingdienst hem beloont, maar omdat hij zijn cijfers kent. Hij weet wat een baal hem exclusief btw kost, hij weet welk deel van een partij grade A was en welk deel grade B, en hij weet dus ook wat zijn marge per stuk werkelijk is. Wie de fiscale kant negeert, mist meestal ook die andere cijfers. Voor de rekensom achter een baal hebben we op dit blog een calculator die eerlijk rekent, en wie nog helemaal aan het begin staat, leest beter eerst de complete gids voor starten met vintage reselling voordat hij aan de fiscus toekomt.
Voor de rest geldt wat op elk overheidsloket staat: bij twijfel bellen. KVK heeft een Adviesteam, de Belastingdienst een BelastingTelefoon, en een boekhouder die resellers kent, verdient zichzelf terug bij de eerste aangifte. Ik verkoop balen, geen belastingadvies, en de reseller die dat onderscheid ook maakt, komt het verst.
Veelgestelde vragen
Hoeveel mag je op Vinted verkopen zonder belasting te betalen?
Er is geen bedrag. De Belastingdienst maakt onderscheid op basis van wat je doet, niet op basis van hoeveel je omzet: eigen spullen opruimen is meestal onbelast, inkopen om met winst door te verkopen is een bron van inkomen zonder minimumbedrag. De drempel die vaak wordt genoemd, is de rapportagedrempel van DAC7: die bepaalt alleen of het platform je gegevens doorgeeft, niet of je belasting betaalt.
Moet ik me bij KVK inschrijven als ik balen koop om door te verkopen?
Als je aan de drie KVK-criteria voldoet wel: je levert zelfstandig, je verdient er meer dan een symbolisch bedrag mee en je doet regelmatig zaken met anderen dan vrienden en familie. Producten inkopen noemt de overheid zelf als voorbeeld van je voorbereiden op ondernemerschap. Inschrijven doe je uiterlijk één week na de start; bij twijfel bel je het KVK Adviesteam.
Betaal ik btw over een baal tweedehands kleding?
Bij ons wel: op onze factuur staat btw, of btw verlegd als je vanuit een ander EU-land inkoopt. Wat een andere groothandel op zijn factuur zet, vraag je daar na. Ben je btw-ondernemer, dan trek je die btw af als voorbelasting en reken je btw over je eigen verkoopprijs. Doe je mee aan de KOR, dan mag je die btw niet terugvragen en wordt hij een kostenpost. De margeregeling, waarbij je alleen btw over je marge rekent, geldt voor goederen die je zonder btw van particulieren hebt gekocht, niet voor een baal met een factuur.
Kan ik de margeregeling gebruiken voor kleding uit een baal?
Volgens de omschrijving van het overheidsplein niet: de margeregeling geldt voor gebruikte goederen die je zonder btw hebt ingekocht, en een baal koop je met btw of btw verlegd. Wie daarnaast bij particulieren inkoopt, kan voor die stukken wel onder de margeregeling vallen, met de verplichte globalisatiemethode voor kleding en een gescheiden administratie. Leg je situatie voor aan een boekhouder voordat je een van beide kiest.
Is de KOR verstandig voor een vintage reseller?
Dat hangt af van waar je inkoopt. Onder de twintigduizend euro omzet per jaar mag je meedoen, je berekent dan geen btw en doet geen btw-aangifte, maar je krijgt ook de btw op je inkoop niet terug. Voor wie vooral bij particulieren inkoopt, weegt dat nauwelijks; voor wie balen bij een groothandel koopt, is de btw op elke factuur ineens een kostenpost. Maak die som één keer met een boekhouder voordat je je aanmeldt.
Wie liever eerst ziet wat er in zo'n partij zit voordat hij een loket binnenstapt, is welkom in Bovenkarspel.
Beoordeel de partij voordat de administratie begint Twee uur op de balenvloer in Bovenkarspel, maximaal met z'n vieren, en je ziet per baal wat er aan grade A en grade B in zit voordat er een factuur bestaat. Geen aanbetaling, kosteloos annuleren tot een dag ervoor. Maandag tot en met vrijdag, negen tot vijf. Bezoek ons warehouse
Klaar om te kopen?
Bezoek ons warehouse · geen aanbetaling · gratis annuleren.